【數位生活安全|生活安全】AI 可以幫你管理財務,但網銀密碼也能交給它嗎?
來源: Bank of America、永豐銀行、OWASP
提醒對象: 一般民眾、學生、教職員工、網路銀行使用者,以及使用 AI 工具整理個人財務資訊者
主題面向簡介
隨著人工智慧(Artificial Intelligence,AI)逐漸融入日常生活,除了協助撰寫文件、整理資料及回答問題,也有越來越多使用者嘗試利用 AI 管理個人財務。例如,整理每月收支、分析消費習慣、規劃生活預算,甚至比較不同的儲蓄與投資方案。
過去需要自行整理的帳單、交易紀錄與試算表,現在可以透過 AI 協助分類及分析,讓使用者更容易了解自己的財務狀況。不過,當我們開始將銀行交易明細、收入資料或其他金融資訊提供給 AI 時,也必須注意資料隱私與使用安全。
如果希望 AI 幫忙分析帳戶收支,是否需要提供網路銀行帳號與密碼?若 AI 建議調整投資配置或進行資金運用,又是否能完全相信它的分析結果?
事實上,AI 可以協助管理財務資訊,但不代表必須取得金融帳戶的登入權限,更不代表可以取代使用者對財務及交易的判斷。
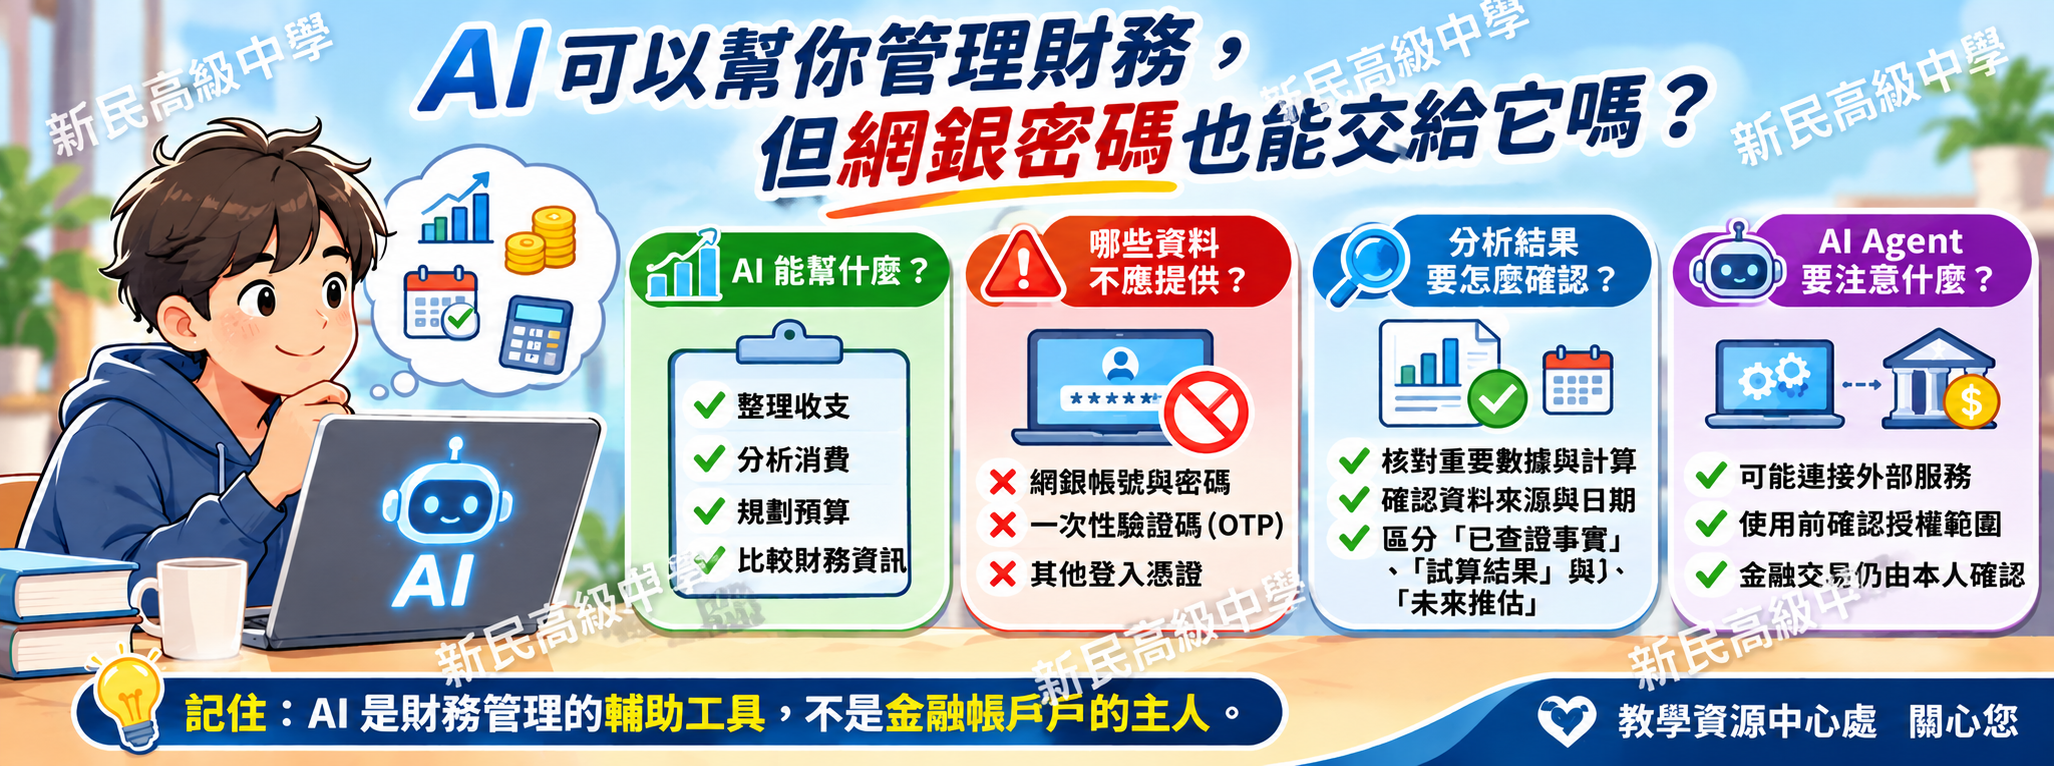
AI 可以如何協助管理個人財務?
對一般使用者而言,AI 最實用的財務管理功能,並不是直接操作銀行帳戶,而是協助整理、分析及理解既有資料。
例如,使用者可以將每月生活支出整理成表格,請 AI 協助區分飲食、交通、購物、保險及其他費用,了解哪些項目占比較高,或比較不同月份的消費變化。
如果有固定收入及支出,也可以利用 AI 協助建立預算表,估算每月可儲蓄金額,或模擬不同支出安排可能造成的影響。對於使用試算表記帳的人,AI 也能協助設計計算公式、整理統計結果及呈現圖表。
此外,使用者可能利用 AI 比較儲蓄方式、了解金融商品的基本概念,或整理公開的市場資訊,作為後續研究與判斷的參考。
不過,AI 的分析品質取決於資料是否正確、完整,以及使用者提出的問題是否清楚。如果提供的收支資料有所遺漏,AI 產生的統計與建議也可能出現偏差。
因此,使用 AI 管理財務時,應將它定位為協助整理資訊及分析資料的工具,而不是能夠完全掌握個人財務狀況的專業管理者。
使用 AI 分析財務資料,哪些資訊不應隨意提供?
AI 可以協助分析財務資料,但使用者不應為了方便,就將所有金融資訊完整提供給外部工具。
例如,銀行交易明細可能包含姓名、帳號、交易對象、消費地點、交易時間及金額等資訊。這些內容若與其他個人資料相互結合,可能使他人進一步了解使用者的生活習慣及財務狀況。
因此,在將資料提供給 AI 之前,應先判斷哪些資訊是真正需要的。
如果只是希望分析每月飲食、交通或購物支出,通常只需要日期、消費類別及金額,不一定要提供完整銀行帳號、收款人姓名或其他可識別個人身分的資訊。
對於網銀密碼、一次性驗證碼、交易驗證資訊及其他登入憑證,更不應直接輸入一般 AI 對話工具,或交給來源與權限不明的第三方服務。
即使只是上傳帳單或交易明細,也應先確認 AI 服務的資料使用政策、保存方式、分享設定及刪除機制。不同服務對上傳資料的處理方式可能不同,不能假設所有 AI 工具都會以相同方式保護使用者資訊。
使用 AI 分析財務資料,應以完成分析所需的最少資訊為原則,避免提供與任務無關的個人資料及金融登入憑證。
AI 提供的財務分析與建議,能完全相信嗎?
AI 能快速整理大量資料,但產生的結果並不保證完全正確。尤其涉及金額計算、金融商品比較及未來財務規劃時,使用者更應注意分析結果的可靠性。
例如,AI 在整理收支資料時,可能將同一筆交易重複計算、誤判消費類別,或因為資料格式不一致而漏掉部分紀錄。
如果使用者提供的資料不完整,AI 也可能根據有限資訊提出看似合理、卻不符合實際需求的建議。
在比較投資商品時,AI 可能混用不同日期的價格、費用或配息資料,也可能將歷史表現當作未來報酬的參考依據。若沒有核對資料來源與日期,容易造成錯誤判斷。
因此,使用者可以要求 AI 說明分析依據,提供資料來源、統計期間與計算方式,並確認引用的資訊是否與原始資料一致。對於金融商品、利率或市場資訊等可能隨時間變動的內容,更應留意資料的更新日期,避免使用已經過時的數據進行判斷。
除了確認資料來源,也應區分哪些內容是已經查證的事實、哪些是根據特定條件計算的試算結果,以及哪些只是對未來情況的推估。如果缺乏足夠的資料支持,就應明確指出目前無法確認的部分,而不是將推測當成確定的結果。
此外,個人財務決策還需要考量收入穩定性、日常支出、家庭責任、可承擔風險及資金使用時間等因素。即使兩個人的收入相近,也不代表適合相同的儲蓄或投資安排。
使用 AI 協助財務分析時,重要金額、加總結果、百分比及試算公式應與原始紀錄再次比對。AI 提供的資料來源也應具有可追溯性,不能只因為回答附有引用連結,就認定內容已經獲得證實。
AI 可以提高財務資料的處理效率,但分析結果應有可核對的依據。已查證的事實、試算結果與尚未證實的推估必須清楚區分,才能讓使用者據以作出適當判斷。
當 AI 開始連接金融帳戶,還需要注意什麼?
一般 AI 財務分析不需要直接登入網路銀行。不過,隨著 AI 技術發展,部分服務開始運用 AI 代理程式(AI Agent),讓系統除了分析資訊,還能在取得授權後連接外部服務、查詢資料或執行指定操作。
這類應用與單純使用 AI 整理財務表格不同,因為它可能涉及金融帳戶的存取權限。
美國銀行(Bank of America)在官方安全說明中提醒客戶,不應將網銀帳號、密碼及安全驗證碼直接提供給第三方 AI 工具。若需要連接外部金融服務,應優先使用銀行正式支援的安全授權方式,並確認第三方服務可以取得哪些資料及執行哪些操作。
臺灣金融業也已開始探索 AI Agent 的實際應用。例如,永豐銀行於 2025 年推出 iWish 智能服務,運用 AI Agent 協助客戶預填臨櫃交易表單,相關交易仍須經櫃台服務人員確認。這屬於銀行正式提供的服務流程,並不是要求使用者將網銀密碼交給外部 AI 工具。
美國銀行的提醒與永豐銀行的應用案例雖然涉及不同服務情境,但都說明 AI 與金融服務結合時,必須區分資料分析、帳戶存取及交易操作的不同權限。
使用者應清楚區分「讓 AI 分析財務資料」與「授權 AI 操作金融帳戶」的不同,不能因為使用方便,就交出完整網銀密碼或不必要的交易權限。
如何安全使用 AI 管理個人財務?
AI 可以成為日常記帳與財務規劃的輔助工具,但使用前仍應建立適當的資料保護與查核習慣。
1. 優先使用整理過的財務資料
如果只是要分析收入、支出或儲蓄情況,可以先自行整理必要的數字與類別,再提供給 AI,不必直接上傳完整銀行對帳單或其他含有大量個人資訊的文件。
2. 避免提供金融帳戶登入資訊
網銀密碼、一次性驗證碼及其他登入憑證,不是一般財務分析所需要的資料。如果某項 AI 服務要求提供這些資訊,應先確認其來源、用途及金融機構是否正式支援,不應貿然交付。
3. 重要數據應由使用者再次核對
AI 產生的財務統計、預算表及試算結果,應與原始紀錄比對,尤其是總支出、可用餘額、利率與投資成本等重要數據。也可以要求 AI 提供資料來源、計算依據及查證結果,並確認相關資料是否足以支持分析結論,避免因數據錯誤或未經證實的資訊而影響後續決策。
4. 注意資料保存與分享設定
使用雲端 AI 工具時,應了解服務如何處理上傳資料、是否提供刪除功能,以及資料是否可能透過分享連結或其他設定被他人存取。對於不再需要保留的敏感資料,應依服務提供的管理功能進行處理。
5. 金融交易仍應由本人確認
AI 可以協助整理付款資料或提出財務建議,但涉及轉帳、付款、修改收款帳戶及其他重要金融操作時,應透過可信任的銀行官方管道核對交易內容,不應直接依賴 AI 的建議執行。
6. 定期檢查第三方服務授權
若曾使用銀行正式支援的第三方財務服務,應定期檢查授權範圍及持續時間。對於已停止使用的服務,應透過正式管理功能撤銷不再需要的權限。
這些措施不需要複雜的資安技術,重點在於了解自己提供了哪些資料、確認 AI 產生的結果具有適當依據,以及保留對金融帳戶的實際控制權。
結語|AI 是財務管理的輔助工具,不是帳戶的主人
AI 能協助整理收支、分析消費習慣、規劃預算及比較財務資訊,讓使用者更容易掌握自己的經濟狀況。但 AI 提供的便利,不代表所有財務資料都適合直接交由外部工具處理。
對一般使用者而言,除了注意個人資料與金融資訊的保護,也應重視 AI 分析結果的正確性與證據依據。對於重要的數字、金融商品資訊及財務建議,應確認資料來源與計算方式,並區分已知事實與尚未確定的推估。
當 AI 進一步具備連接金融服務或執行操作的能力時,更應確認授權方式、資料存取範圍及重要交易的確認機制。
使用 AI 管理財務的目的,應是幫助自己更清楚地了解收支與資金運用,而不是將金融帳戶的控制權交給工具。
AI 可以幫助我們把財務資料整理得更清楚,但網銀密碼不應成為換取便利的代價;重要的金融資訊與交易決定,仍應由使用者妥善管理及確認。
引用連結
Bank of America,Protecting your finances in the AI World。
https://web.bankofamerica.com/en/security/library/agentic-ai
永豐銀行,〈業界首家 永豐 iWish 加速 GAI 創新應用〉,2025/08/04。
https://bank.sinopac.com/sinopacBT/about/news-center/news/content/2025080401.html
OWASP,AI Agent Security Cheat Sheet。
https://cheatsheetseries.owasp.org/cheatsheets/AI_Agent_Security_Cheat_Sheet.html